Comprar casa en dólares en Costa Rica: ¿Por qué el tipo de cambio en mínimos abarata tu prima?
Tomar la decisión de comprar casa en dólares en Costa Rica durante el actual ciclo cambiario representa una ventaja patrimonial pocas veces vista en las últimas dos décadas. De acuerdo con las estadísticas del Banco Central de Costa Rica (BCCR) en el Mercado de Monedas Extranjeras (MONEX) y los análisis de coyuntura de El Financiero, la divisa estadounidense se ha mantenido en una banda históricamente baja —oscilando entre los ₡455 y ₡468 por dólar— impulsada por el dinamismo del régimen de zonas francas, el turismo receptivo y la liquidación de eurobonos. Para las familias costarricenses que han construido su ahorro de prima en colones, esta apreciación de la moneda nacional transforma por completo la ecuación de entrada al mercado inmobiliario.
1. Matemática real: El ahorro directo al comprar casa en dólares en Costa Rica
En el Gran Área Metropolitana (GAM), cerca del 68% de las viviendas de gama media-alta y residencial consolidado mantienen su precio de referencia en dólares estadounidenses, aunque el vendedor reciba el pago equivalente en colones o mediante desembolso bancario mixto. Tradicionalmente, los bancos estatales y privados solicitan entre un 10% y un 20% de prima sobre el valor de avalúo o compraventa. Cuando decidís comprar casa en dólares en Costa Rica pagando ese aporte inicial desde tus cuentas en colones, la diferencia cambiaria genera un descuento inmediato de capital:
| Valor de la propiedad (USD) | Prima del 20% (USD) | Con dólar a ₡540 (Hace 24 meses) | Con dólar a ₡460 (Coyuntura actual) | Ahorro directo en efectivo |
|---|---|---|---|---|
| $180.000 | $36.000 | ₡19.440.000 | ₡16.560.000 | ₡2.880.000 |
| $250.000 | $50.000 | ₡27.000.000 | ₡23.000.000 | ₡4.000.000 |
| $320.000 | $64.000 | ₡34.560.000 | ₡29.440.000 | ₡5.120.000 |
Ese ahorro de entre ₡2,8 millones y más de ₡5 millones no es una rebaja teórica: es liquidez real que permanece en el bolsillo del comprador. En la práctica, ese capital cubre la totalidad de los gastos legales y registrales de traspaso (que rondan el 3,5% al 4,2% del valor del inmueble), los honorarios de peritaje bancario e incluso el presupuesto inicial de mudanza y equipamiento.
2. ¿Conviene endeudarse en colones o en dólares? Criterios de la SUGEF
Uno de los errores más frecuentes al analizar el mercado es confundir la moneda en que está tasada la propiedad con la moneda en que se formaliza la hipoteca. Podés comprar casa en dólares en Costa Rica —es decir, negociar un inmueble cuyo precio de lista es en dólares— pero formalizar tu crédito hipotecario 100% en colones.
La Superintendencia General de Entidades Financieras (SUGEF), a través del reglamento SUGEF 1-05 sobre calificación de deudores no generadores de divisas, establece recargos de provisión y pruebas de tensión cambiaria para quienes ganan en colones y solicitan préstamos en dólares. Por ello, los analistas financieros recomiendan tres reglas de oro según tu perfil de ingresos:
- Si tus ingresos son en colones: Negociá el precio en dólares, pagá la prima convirtiendo tus colones al tipo de cambio bajo actual de MONEX y solicitá al banco (Banco Nacional, Banco de Costa Rica, Banco Popular o banca privada) que emita el préstamo en colones referenciado a la Tasa Básica Pasiva (TBP). De esta forma capturás un principal en colones más bajo desde el día uno y eliminás para siempre la volatilidad cambiaria en tus cuotas mensuales.
- Si tus ingresos son en dólares (multinacionales o exportación): Tenés cobertura cambiaria natural. Sin embargo, dado que el costo de vida local en colones se ha encarecido en términos de dólares, conviene no comprometer más del 30% al 35% de tu ingreso líquido mensual en la cuota hipotecaria.
- Estrategia de amortización extraordinaria: Si ya contás con un crédito en dólares y percibís bonos o aguinaldo en colones, comprar dólares en ventanilla o vía plataforma digital a menos de ₡465 para realizar abonos extraordinarios al capital sin penalización recorta años enteros de intereses.
3. Cómo negociar la cláusula cambiaria en la opción de compraventa
Entre la firma de la opción de compraventa (donde habitualmente se deposita entre un 5% y un 10% de señal de trato en custodia o fideicomiso) y la firma de la escritura pública ante notario transcurren entre 30 y 45 días naturales mientras el banco realiza el avalúo pericial y aprueba el expediente en comité de crédito. Durante ese mes, el tipo de cambio puede fluctuar.
Dentro de nuestro método de acompañamiento, redactamos en la opción de compraventa una cláusula clara que fija el tipo de cambio de referencia del BCCR del día del desembolso bancario y establece cómo se liquida cualquier diferencial entre el monto aprobado en colones por el comité de crédito y el precio pactado en dólares con el propietario. Así evitamos sorpresas de última hora en la mesa de firma.
Caso de estudio: Propiedad disponible en esta zona
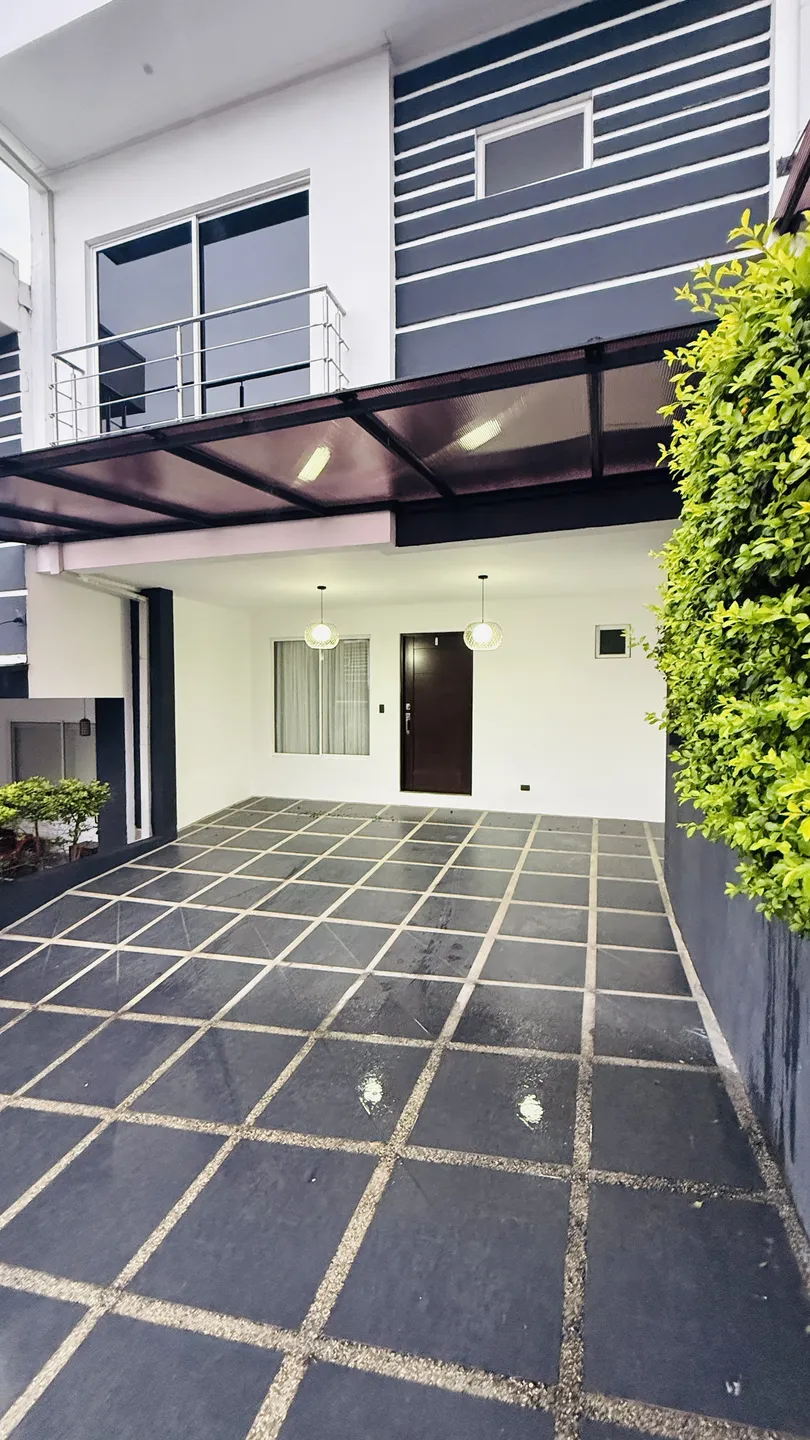
Para apreciar cómo se traduce esta ventaja cambiaria en una opción real de nuestro catálogo verificado, podés observar esta residencia disponible en Santo Domingo de Heredia. Su amplitud constructiva, áreas sociales exteriores y ubicación estratégica ejemplifican el tipo de activo patrimonial que hoy exige menos colones de prima inicial:
4. Acompañamiento financiero y registral sin costo con Upe Vivi
En Upe Vivi sabemos que comprar casa en dólares en Costa Rica exige precisión matemática y respaldo documental. Antes de que presentés una oferta, un Home Keeper verifica la situación en el Registro Nacional, revisa el plano catastrado y compara el valor por metro cuadrado mediante un Análisis Comparativo de Mercado (CMA). Además, nuestro equipo gestiona tu precalificación simultánea con entidades estatales y privadas sin ningún costo adicional para vos.
¿Querés simular tu prima en colones al tipo de cambio de hoy o agendar una visita a esta propiedad en Santo Domingo? Usá nuestra calculadora hipotecaria o escribile a Viviana por WhatsApp para recibir asesoría personalizada. ¡Upe!