Comprar casa en Heredia: Guía de salario y cuota para viviendas de menos de ₡70 millones
Para las familias y profesionales que buscan comprar casa en Heredia como primera vivienda patrimonial, el actual entorno de tasas de interés en colones ofrece una ventana de certidumbre financiera muy favorable. Gracias al control de la inflación por parte del Banco Central de Costa Rica (BCCR), la Tasa Básica Pasiva (TBP) y la Tasa de Política Monetaria (TPM) se han estabilizado muy por debajo de los picos registrados en años recientes. Esto ha permitido que bancos estatales (Banco Nacional, Banco de Costa Rica, Banco Popular) y mutuales mantengan programas de vivienda media con condiciones competitivas para inmuebles en el rango de los ₡60 a ₡70 millones de colones.
1. Números claros: ¿Cuánto salario necesitás para comprar casa en Heredia de ₡69 millones?
De acuerdo con la normativa prudencial de la SUGEF, la relación cuota/ingreso (RCI) para deudores en moneda nacional no debe comprometer más del 40% al 45% del ingreso líquido familiar comprobable. Cuando decidís comprar casa en Heredia tasada en ₡69.000.000, los escenarios reales de financiamiento a 30 años plazo se comportan de la siguiente manera:
| Escenario de Prima | Monto a financiar (CRC) | Cuota mensual estimada (con seguros) | Ingreso familiar neto requerido |
|---|---|---|---|
| Prima del 10% (₡6.900.000) | ₡62.100.000 | ₡465.000 – ₡495.000 / mes | ₡1.200.000 – ₡1.300.000 netos |
| Prima del 15% (₡10.350.000) | ₡58.650.000 | ₡440.000 – ₡470.000 / mes | ₡1.120.000 – ₡1.220.000 netos |
| Prima del 20% (₡13.800.000) | ₡55.200.000 | ₡415.000 – ₡445.000 / mes | ₡1.050.000 – ₡1.150.000 netos |
Un aspecto fundamental que muchas parejas desconocen es que el ingreso requerido se puede mancomunar entre cónyuges, convivientes en unión de hecho o incluso entre padres e hijos. Es decir, dos personas con un salario neto de ₡600.000 cada una califican perfectamente para adquirir una propiedad propia y dejar de destinar entre ₡380.000 y ₡450.000 mensuales al pago de un alquiler que no construye patrimonio.
2. Por qué San Francisco de Heredia concentra la mayor demanda
Al evaluar dónde comprar casa en Heredia dentro del presupuesto de los ₡70 millones, el distrito de San Francisco de Heredia destaca por encima de otras zonas del GAM por su infraestructura consolidada y cercanía a fuentes de empleo:
- Proximidad a zonas francas y centros corporativos: A menos de 10 minutos de UltraPark, Global Park, Zona Franca Metropolitana, AFZ y el corredor empresarial de Belén y Lagunilla.
- Servicios comerciales y salud a distancia caminable: Acceso inmediato a Mall Oxígeno, Walmart, Automercado, el nuevo Hospital San Vicente de Paúl y centros educativos públicos y privados.
- Movilidad bimodal: Conexión directa con las paradas del tren interurbano del INCOFER hacia San José y Alajuela, además de rutas radiales hacia Río Segundo y Barreal.
3. Casa independiente vs. condominio: ¿Dónde rinde más tu presupuesto?
En el segmento bajo los ₡70 millones, elegir una casa en residencial consolidado o calle pública tranquila (fuera de régimen de condominio vertical) ofrece una ventaja financiera determinante: cero pago de cuota condominal obligatoria. Mientras que en un condominio debés sumar entre ₡65.000 y ₡95.000 adicionales cada mes por mantenimiento de áreas comunes, en una vivienda independiente de 3 habitaciones y cochera techada todo tu flujo mensual va directamente a amortizar tu propio activo y a mejorar tu hogar sin restricciones de fachada.
Podés simular diferentes plazos y tasas directamente en nuestra calculadora de crédito hipotecario antes de agendar tus visitas.
Caso de estudio: Vivienda familiar accesible en San Francisco de Heredia
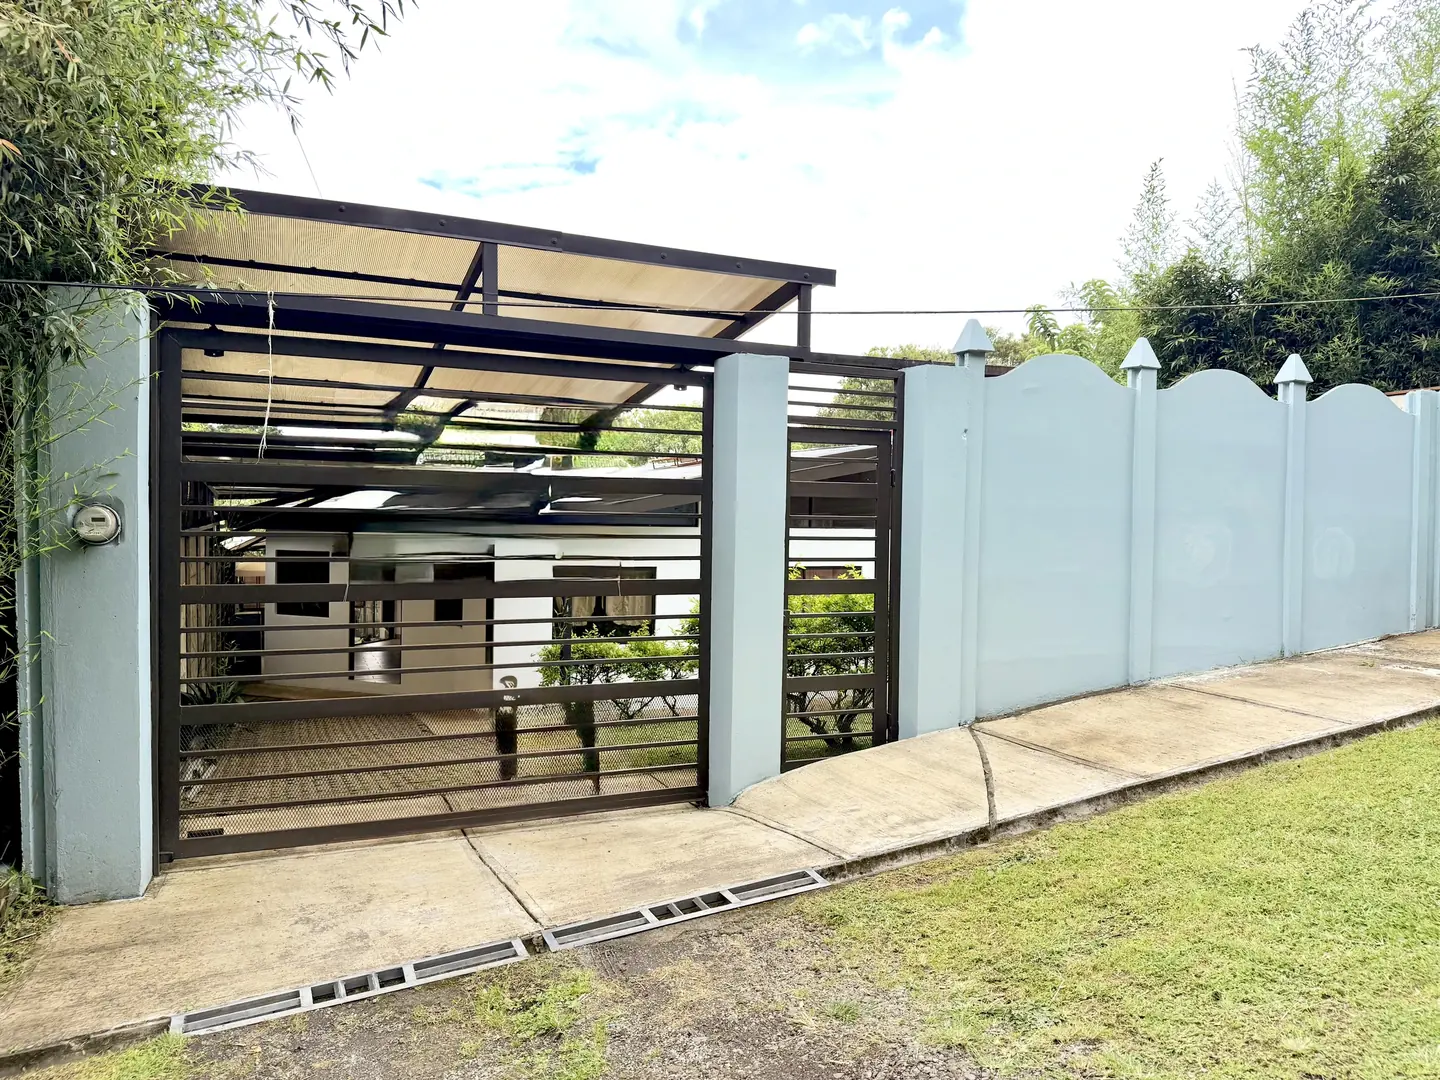
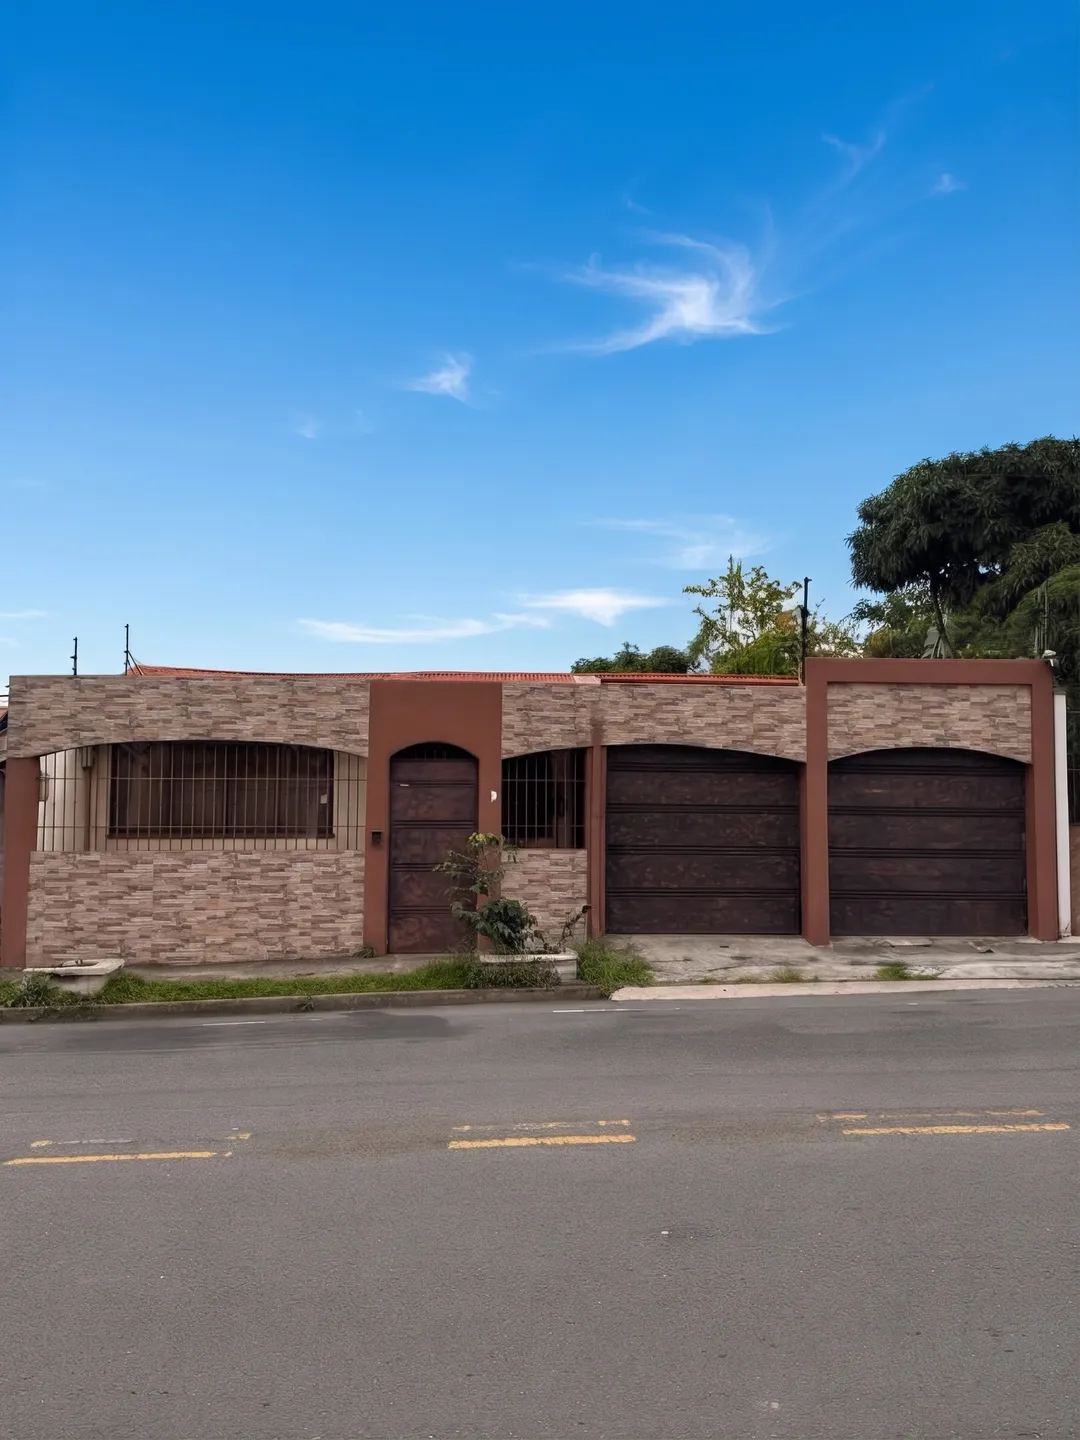
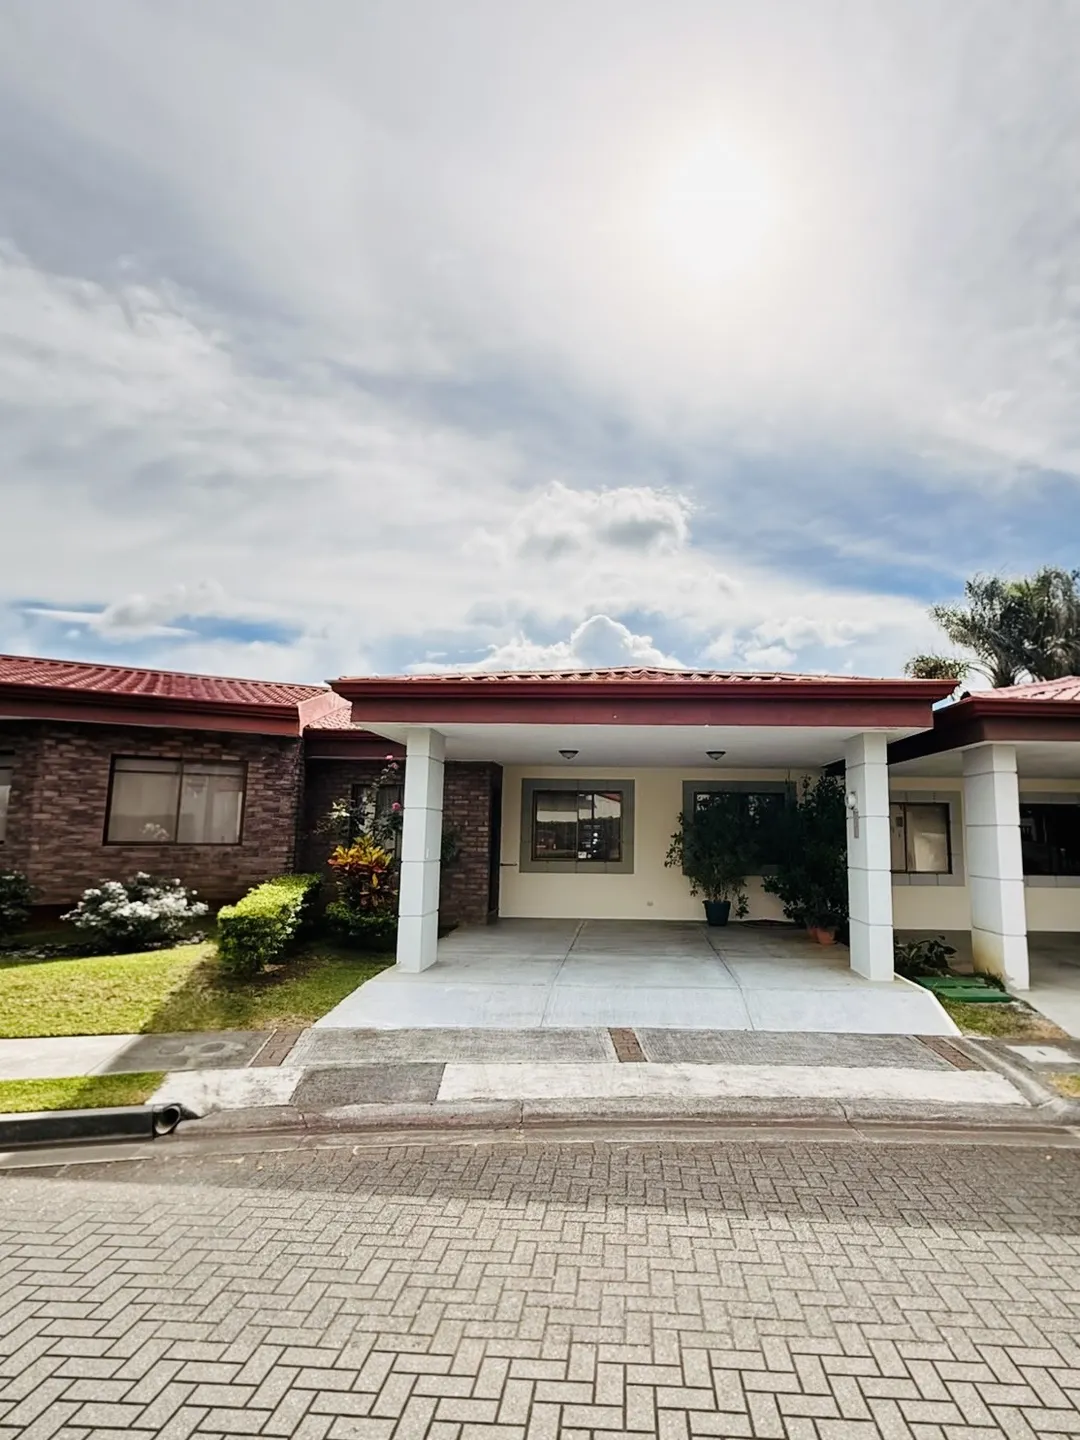
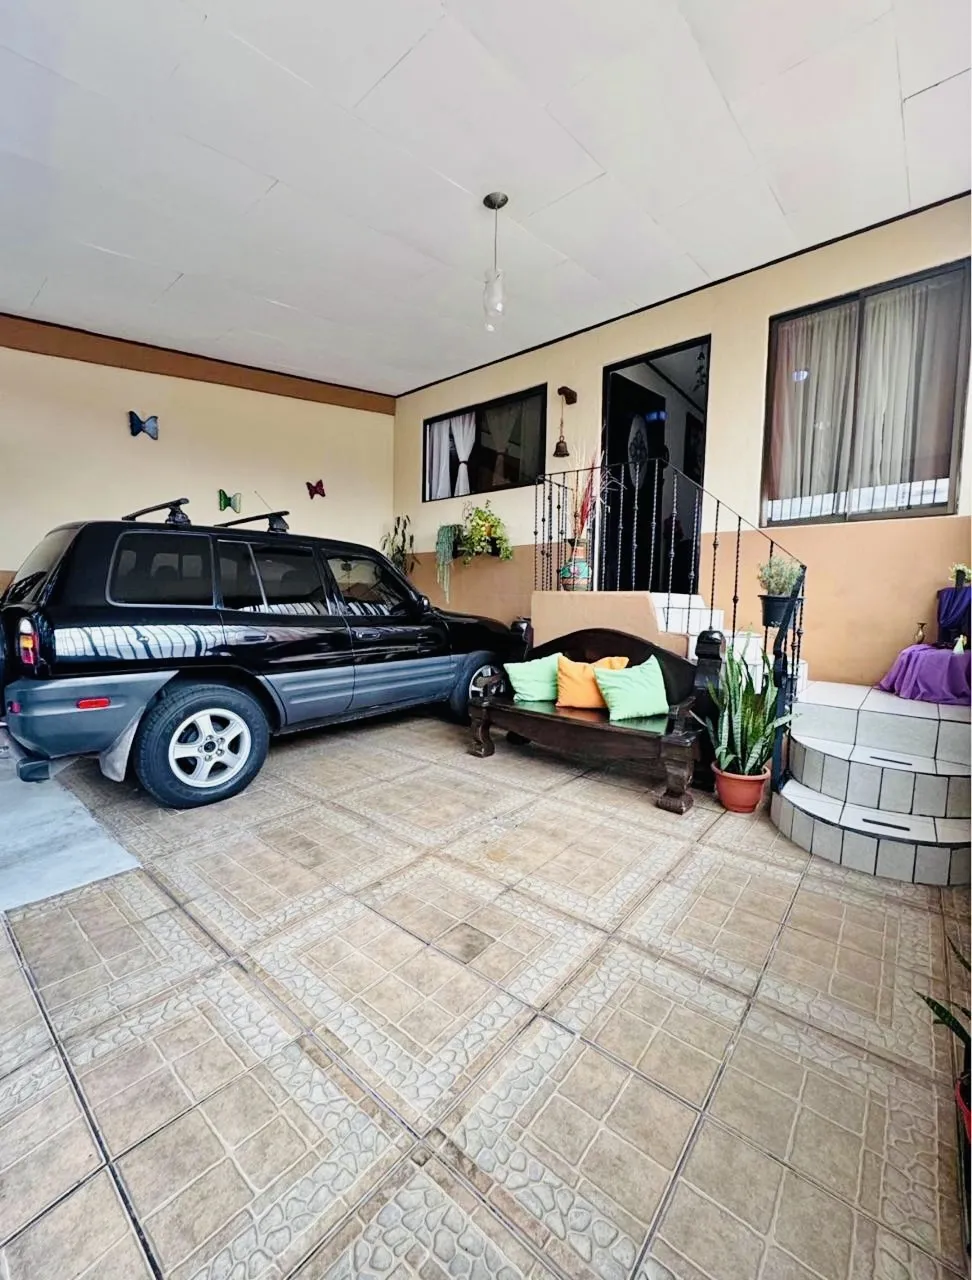
Para evaluar cómo se ajusta una cuota bancaria en colones a una opción real de primera vivienda en nuestro catálogo de propiedades, podés revisar esta casa de 3 habitaciones disponible en San Francisco de Heredia por ₡69.000.000. Su ubicación, seguridad y cochera techada la convierten en un referente en su rango de precio:
4. Tramitá tu preaprobación bancaria sin costo con Upe Vivi
No perdás semanas haciendo fila de banco en banco. En Upe Vivi aplicamos nuestro método Home Keeper: revisamos primero que la casa tenga plano catastrado, impuestos municipales al día y título limpio en el Registro Nacional, y simultáneamente canalizamos tu precalificación con ejecutivos especializados de banca estatal y privada sin ningún costo adicional.
¿Querés conocer esta propiedad en San Francisco de Heredia y validar tu capacidad crediticia hoy mismo? Escribile a Viviana por WhatsApp para coordinar tu visita guiada. ¡Upe!